Para identificar ciclos de autossabotagem nas finanças pessoais, observe comportamentos que se repetem, o que os desencadeia e as consequências que trazem. Este guia ajuda quem percebe que gasta por impulso, adia decisões ou abandona metas a investigar o padrão sem transformar dificuldades financeiras em motivo de culpa.
Os pontos-chave para reconhecer um ciclo
- Um ciclo envolve repetição: situação ou emoção, comportamento financeiro, alívio imediato e custo posterior.
- Um erro pontual não define autossabotagem. O sinal relevante é a frequência e o impacto do padrão.
- Renda insuficiente, despesas essenciais altas e imprevistos são restrições concretas, não falhas de caráter.
- Registrar o contexto por algumas semanas ajuda a escolher uma intervenção pequena e realista.
Como identificar o padrão, além de olhar o saldo
O saldo mostra o resultado, mas não explica como você chegou até ele. Para entender o ciclo, observe quatro partes: o gatilho, a decisão, o efeito imediato e a consequência posterior.
Por exemplo, uma pessoa sente ansiedade ao receber uma cobrança, evita abrir o aplicativo do banco e sente alívio por algumas horas. Depois, perde o prazo, paga encargos ou precisa pedir ajuda. O comportamento pode parecer falta de organização, mas o registro revela uma sequência que pode ser interrompida em mais de um ponto.
- Gatilho: o que aconteceu antes, como estresse, conflito, cansaço ou entrada de dinheiro.
- Decisão: o que você fez ou deixou de fazer, como comprar, adiar ou emprestar.
- Alívio: qual sensação veio logo depois, como prazer, escape ou redução da preocupação.
- Custo: que efeito apareceu dias ou semanas depois, como dívida, atraso ou frustração.
Essa sequência não prova uma causa psicológica nem substitui avaliação profissional. Ela serve como mapa prático para perceber em que momento uma escolha automática começa a se repetir.
Quais sinais merecem atenção?
O sinal mais útil não é um hábito isolado, mas a repetição de decisões que contrariam seus próprios objetivos e geram consequências previsíveis. Compare o comportamento com o contexto antes de concluir que está se sabotando.
| Comportamento observado | Pergunta para investigar |
|---|---|
| Gastos aumentam quando você está sob pressão | O que eu estava sentindo antes de comprar? |
| Contas e extratos ficam para depois | Que desconforto espero encontrar se eu olhar? |
| Uma meta é abandonada após um contratempo | Qual seria uma versão menor e possível da meta? |
| Uma renda extra desaparece sem destino claro | Quais gastos aumentaram e quais eram necessários? |
Receber mais e continuar sem conseguir poupar pode indicar que despesas cresceram junto com a renda, mas também pode refletir custos de moradia, saúde, cuidado familiar ou dívidas anteriores. A investigação deve incluir essas condições, não apenas as escolhas individuais.
Como mapear seus hábitos por 30 dias
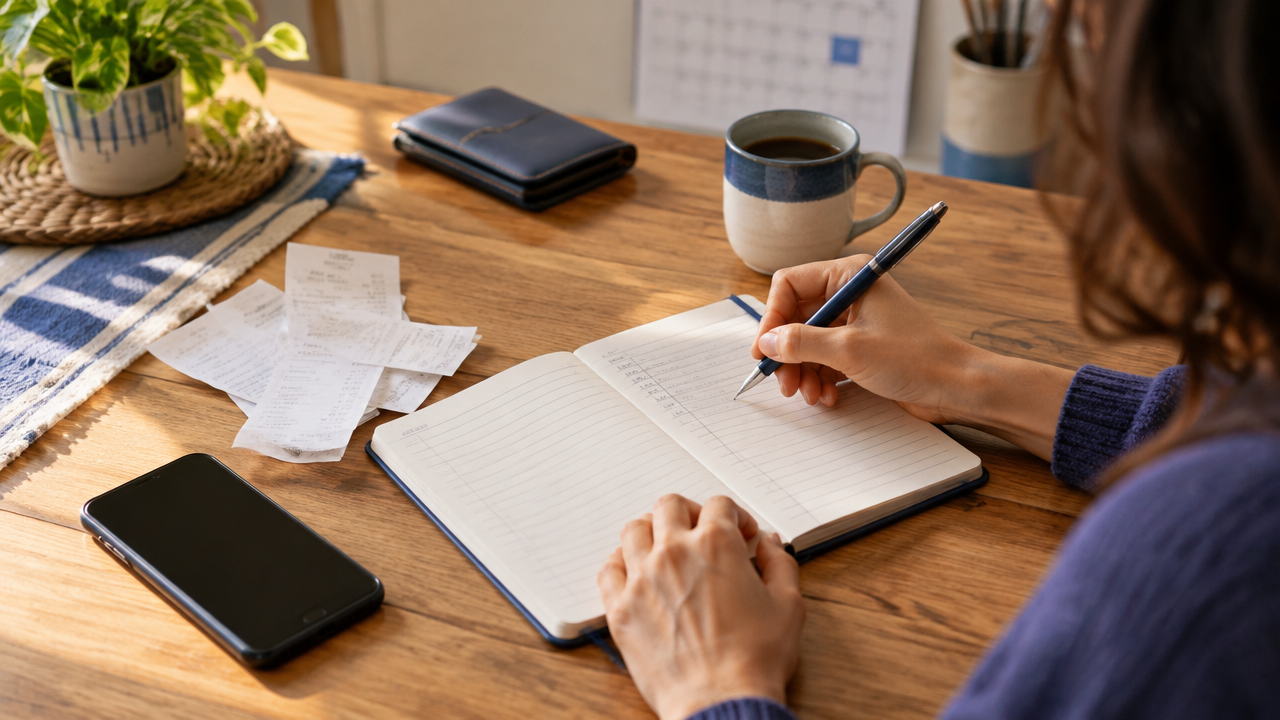
Um registro breve por 30 dias pode revelar situações recorrentes sem exigir uma planilha complexa. Anote gastos relevantes e decisões adiadas junto com o contexto, em vez de registrar somente valores.
- Escreva a data, o valor e a categoria do gasto ou da conta adiada.
- Registre o que aconteceu antes e como você se sentia, usando palavras simples.
- Anote o motivo da decisão e o efeito imediato que percebeu.
- Revise os registros uma vez por semana e procure repetições, não culpados.
Uma planilha própria ou uma ferramenta de orçamento do CFPB pode servir de apoio para organizar receitas e despesas. O objetivo é enxergar o fluxo com mais clareza e relacioná-lo aos seus hábitos, não buscar uma explicação perfeita para cada compra.
Como interromper o ciclo sem recorrer à culpa
Escolha primeiro o ponto mais simples da sequência para mudar. Se o gatilho é fazer compras quando está ansioso, por exemplo, experimente adiar compras não essenciais por 24 horas e observar se a vontade continua. Se o problema é evitar contas, marque um horário curto e recorrente para conferir o que vence.
- Separe despesas essenciais, compromissos financeiros e gastos flexíveis.
- Defina uma meta pequena, concreta e compatível com a renda disponível.
- Crie barreiras úteis, como retirar cartões salvos de aplicativos de compra.
- Planeje uma alternativa para o gatilho, como conversar, caminhar ou fazer uma pausa antes de decidir.
Se uma tentativa falhar, use o episódio como informação: o plano era realista? O gatilho foi previsto? A mudança dependia de recursos que você não tem? Ajustar uma estratégia é diferente de desistir de compreender o padrão.
Quando buscar apoio para as finanças e as emoções
Procure apoio quando dívidas, conflitos, ansiedade ou vergonha estiverem dificultando decisões básicas, ou quando tentativas repetidas de mudança não funcionarem. Um profissional de planejamento financeiro pode ajudar a organizar prioridades; um profissional de saúde mental pode apoiar a compreensão de comportamentos e emoções. Uma pessoa não substitui a outra em todas as situações, e buscar ajuda não significa falta de responsabilidade.
Acima de tudo, diferencie responsabilidade de culpa. Responsabilidade é observar escolhas, reconhecer limites reais e experimentar alternativas; culpa generalizada costuma reduzir o problema a um defeito pessoal e não oferece um próximo passo.
Perguntas frequentes
Como parar a autossabotagem financeira?
Comece identificando a situação que costuma anteceder o gasto ou o adiamento, depois registre o que você fez e qual alívio sentiu no momento. Escolha uma mudança pequena para testar, como esperar 24 horas antes de uma compra não essencial. Se o padrão causar sofrimento ou dívidas difíceis de administrar, procure apoio profissional.
O que está por trás dos ciclos de autossabotagem com dinheiro?
Esses ciclos podem estar associados a emoções, hábitos aprendidos e crenças sobre dinheiro, mas não existe uma explicação única. Estresse, vergonha ou vontade de obter alívio imediato podem influenciar decisões. Observar o que acontece antes e depois de cada comportamento ajuda a entender o seu caso, sem presumir uma causa inconsciente específica.
Quais são três sinais de autossabotagem financeira?
Três sinais possíveis são adiar repetidamente a consulta às contas, gastar para aliviar uma emoção e abandonar planos de economia logo após começar. Um sinal isolado não comprova autossabotagem. Observe se o comportamento se repete, prejudica objetivos importantes e produz consequências que você já previa.
Como diferenciar autossabotagem de falta de renda?
A falta de renda é uma limitação concreta: as despesas essenciais podem superar o dinheiro disponível mesmo com planejamento cuidadoso. Autossabotagem descreve padrões de decisão que se repetem e dificultam objetivos possíveis. Os dois fatores podem coexistir, por isso vale analisar tanto o orçamento quanto o contexto e os hábitos, sem atribuir culpa automaticamente.